O banco avaliou o imóvel abaixo do preço de compra: o que fazer?
Segunda, 16 de novembro de 2026
 EvoluLar Gestão & Negócios Imobiliários
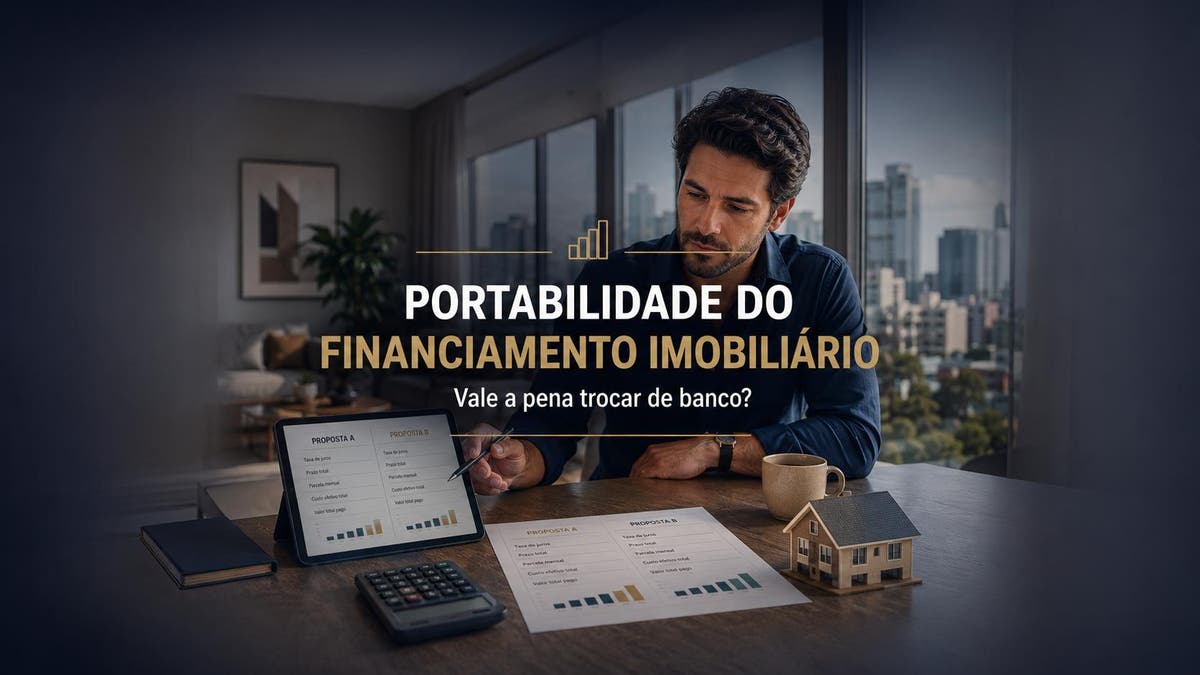
Quem contratou um financiamento imobiliário há alguns anos pode encontrar atualmente condições mais vantajosas em outra instituição financeira.
A portabilidade permite transferir a dívida de um banco para outro sem vender o imóvel ou contratar um financiamento completamente independente. A nova instituição quita o saldo devedor com o banco de origem e passa a administrar o contrato.
Entretanto, uma taxa de juros menor não garante, sozinha, que a troca será vantajosa. É necessário comparar o custo total da operação.
A portabilidade de crédito é o direito de transferir uma dívida para outra instituição financeira que ofereça condições mais interessantes.
No financiamento imobiliário, o imóvel permanece como garantia. O que muda é o banco credor e, conforme a proposta aprovada, fatores como taxa de juros, valor das prestações e custo total restante.
O Banco Central estabelece que, em regra, o valor da nova operação não pode ser superior ao saldo devedor que será transferido. O prazo também não deve ultrapassar o período remanescente do contrato original.
Portabilidade não deve ser confundida com refinanciamento ou contratação de crédito adicional.
A principal motivação é reduzir o custo da dívida. Uma proposta mais competitiva pode proporcionar:
Como o financiamento imobiliário possui prazo longo, uma pequena diferença percentual pode representar uma economia relevante ao longo dos anos.
A taxa anunciada é importante, mas não representa todos os custos envolvidos.
A comparação deve considerar principalmente o Custo Efetivo Total, conhecido como CET. Ele reúne juros, tarifas, seguros e outros encargos vinculados à operação.
Uma instituição pode oferecer juros menores, mas apresentar seguros mais caros ou outras despesas que reduzam a vantagem.
Também é necessário conferir se as propostas utilizam o mesmo indexador e sistema de amortização. Comparar contratos estruturados de maneiras diferentes pode criar uma falsa impressão de economia.
O primeiro passo é pedir ao banco atual as informações detalhadas do financiamento. O consumidor pode solicitar o Documento Descritivo do Crédito, que reúne dados essenciais da operação.
Entre as informações que devem ser conferidas estão:
Com esses dados, o cliente pode pedir propostas a outras instituições. O novo banco realizará sua própria análise de crédito, do imóvel e da documentação.
Se a proposta for aprovada, a instituição escolhida encaminhará a solicitação ao banco de origem.
O banco credor deve fornecer as informações necessárias e participar do procedimento previsto para a transferência.
Entretanto, a nova instituição não é obrigada a aprovar o financiamento. Ela poderá analisar renda, histórico financeiro, capacidade de pagamento, documentação e condições do imóvel antes de aceitar a operação.
O banco atual também poderá apresentar uma contraproposta para manter o cliente. Essa renegociação pode ser interessante, mas precisa ser comparada pelo CET e pelo custo total restante.
O pedido de portabilidade não deve ser tratado como uma nova liberação de dinheiro ao cliente. Ainda assim, a operação imobiliária pode envolver despesas relacionadas à avaliação do imóvel, seguros, emissão de documentos e atos necessários no registro de imóveis.
Os valores e responsabilidades devem ser informados previamente pela instituição proponente.
Antes de aceitar, solicite uma relação completa dos custos. A economia obtida com o novo financiamento precisa ser suficiente para compensar eventuais despesas da transferência.
Uma análise adequada deve comparar o cenário atual com a nova proposta.
Considere:
Quem está no início do financiamento tende a ter maior potencial de economia, pois ainda possui muitas parcelas pela frente. Nos contratos próximos da quitação, os custos da transferência podem consumir parte relevante do benefício.
Não necessariamente.
Uma parcela menor pode resultar de juros mais baixos, mas também pode estar associada a uma estrutura diferente de pagamento. Por isso, o consumidor não deve avaliar apenas o impacto mensal.
A melhor proposta costuma ser aquela que reduz o custo total da dívida sem comprometer o planejamento financeiro.
É importante conferir a planilha completa da operação e observar quanto será pago até o encerramento do contrato.
A portabilidade tradicional transfere o saldo devedor existente. Em regra, o novo financiamento não deve superar a dívida que está sendo portada.
Se o banco oferecer crédito adicional, essa parte poderá representar uma contratação distinta, com outras condições, custos e riscos. O cliente deve analisar separadamente qualquer proposta que aumente o endividamento.
A portabilidade do financiamento imobiliário pode valer a pena quando reduz efetivamente o CET e o valor total que ainda será pago.
Antes de trocar de banco, é fundamental comparar taxas, seguros, prazo, sistema de amortização, indexador e despesas da transferência. Uma prestação menor, isoladamente, não comprova economia.
A EvoluLar auxilia compradores e proprietários com informações seguras para decisões patrimoniais mais conscientes. No mercado imobiliário, compreender os custos antes de assinar é tão importante quanto encontrar uma boa oportunidade.
Quem contratou um financiamento imobiliário há alguns anos pode encontrar atualmente condições mais vantajosas em outra instituição financeira.
A portabilidade permite transferir a dívida de um banco para outro sem vender o imóvel ou contratar um financiamento completamente independente. A nova instituição quita o saldo devedor com o banco de origem e passa a administrar o contrato.
Entretanto, uma taxa de juros menor não garante, sozinha, que a troca será vantajosa. É necessário comparar o custo total da operação.
A portabilidade de crédito é o direito de transferir uma dívida para outra instituição financeira que ofereça condições mais interessantes.
No financiamento imobiliário, o imóvel permanece como garantia. O que muda é o banco credor e, conforme a proposta aprovada, fatores como taxa de juros, valor das prestações e custo total restante.
O Banco Central estabelece que, em regra, o valor da nova operação não pode ser superior ao saldo devedor que será transferido. O prazo também não deve ultrapassar o período remanescente do contrato original.
Portabilidade não deve ser confundida com refinanciamento ou contratação de crédito adicional.
A principal motivação é reduzir o custo da dívida. Uma proposta mais competitiva pode proporcionar:
Como o financiamento imobiliário possui prazo longo, uma pequena diferença percentual pode representar uma economia relevante ao longo dos anos.
A taxa anunciada é importante, mas não representa todos os custos envolvidos.
A comparação deve considerar principalmente o Custo Efetivo Total, conhecido como CET. Ele reúne juros, tarifas, seguros e outros encargos vinculados à operação.
Uma instituição pode oferecer juros menores, mas apresentar seguros mais caros ou outras despesas que reduzam a vantagem.
Também é necessário conferir se as propostas utilizam o mesmo indexador e sistema de amortização. Comparar contratos estruturados de maneiras diferentes pode criar uma falsa impressão de economia.
O primeiro passo é pedir ao banco atual as informações detalhadas do financiamento. O consumidor pode solicitar o Documento Descritivo do Crédito, que reúne dados essenciais da operação.
Entre as informações que devem ser conferidas estão:
Com esses dados, o cliente pode pedir propostas a outras instituições. O novo banco realizará sua própria análise de crédito, do imóvel e da documentação.
Se a proposta for aprovada, a instituição escolhida encaminhará a solicitação ao banco de origem.
O banco credor deve fornecer as informações necessárias e participar do procedimento previsto para a transferência.
Entretanto, a nova instituição não é obrigada a aprovar o financiamento. Ela poderá analisar renda, histórico financeiro, capacidade de pagamento, documentação e condições do imóvel antes de aceitar a operação.
O banco atual também poderá apresentar uma contraproposta para manter o cliente. Essa renegociação pode ser interessante, mas precisa ser comparada pelo CET e pelo custo total restante.
O pedido de portabilidade não deve ser tratado como uma nova liberação de dinheiro ao cliente. Ainda assim, a operação imobiliária pode envolver despesas relacionadas à avaliação do imóvel, seguros, emissão de documentos e atos necessários no registro de imóveis.
Os valores e responsabilidades devem ser informados previamente pela instituição proponente.
Antes de aceitar, solicite uma relação completa dos custos. A economia obtida com o novo financiamento precisa ser suficiente para compensar eventuais despesas da transferência.
Uma análise adequada deve comparar o cenário atual com a nova proposta.
Considere:
Quem está no início do financiamento tende a ter maior potencial de economia, pois ainda possui muitas parcelas pela frente. Nos contratos próximos da quitação, os custos da transferência podem consumir parte relevante do benefício.
Não necessariamente.
Uma parcela menor pode resultar de juros mais baixos, mas também pode estar associada a uma estrutura diferente de pagamento. Por isso, o consumidor não deve avaliar apenas o impacto mensal.
A melhor proposta costuma ser aquela que reduz o custo total da dívida sem comprometer o planejamento financeiro.
É importante conferir a planilha completa da operação e observar quanto será pago até o encerramento do contrato.
A portabilidade tradicional transfere o saldo devedor existente. Em regra, o novo financiamento não deve superar a dívida que está sendo portada.
Se o banco oferecer crédito adicional, essa parte poderá representar uma contratação distinta, com outras condições, custos e riscos. O cliente deve analisar separadamente qualquer proposta que aumente o endividamento.
A portabilidade do financiamento imobiliário pode valer a pena quando reduz efetivamente o CET e o valor total que ainda será pago.
Antes de trocar de banco, é fundamental comparar taxas, seguros, prazo, sistema de amortização, indexador e despesas da transferência. Uma prestação menor, isoladamente, não comprova economia.
A EvoluLar auxilia compradores e proprietários com informações seguras para decisões patrimoniais mais conscientes. No mercado imobiliário, compreender os custos antes de assinar é tão importante quanto encontrar uma boa oportunidade.